La société par actions simplifiée (SAS) et la société à responsabilité limitée (SARL) sont les deux formes les plus choisies par les créateurs. Toutes deux limitent la responsabilité des associés au montant de leurs apports et peuvent être constituées par une seule personne (SASU ou EURL). Le choix se fait donc ailleurs : sur le statut social du dirigeant, sur la souplesse d’organisation et sur la trajectoire que vous imaginez pour l’entreprise.
Le régime social du dirigeant
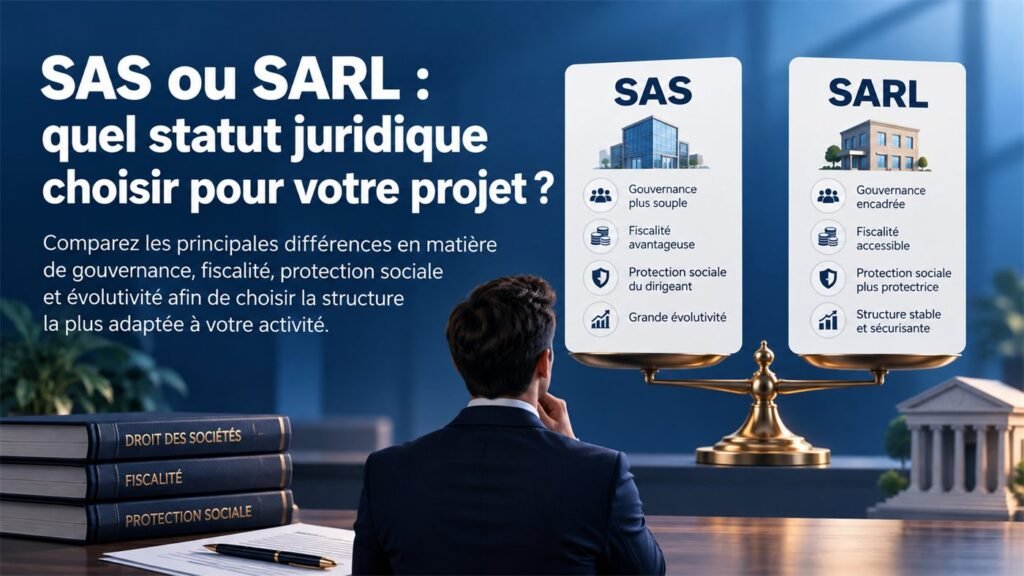
Le président de SAS est assimilé salarié : il relève du régime général de la sécurité sociale, avec une protection proche de celle d’un salarié (hors assurance chômage) et des cotisations calculées sur sa rémunération. Sans rémunération, il ne cotise pas et n’acquiert pas de droits.
Le gérant majoritaire de SARL est travailleur non salarié (TNS). Ses cotisations sont sensiblement plus faibles à rémunération égale, avec une couverture différente, notamment pour la retraite complémentaire et la prévoyance, qu’il complète souvent par des contrats facultatifs. Le gérant minoritaire ou égalitaire, lui, est assimilé salarié.
La souplesse des statuts
La SAS est la forme de la liberté contractuelle : les associés organisent comme ils l’entendent la direction (président seul, directeurs généraux, comités), les règles de majorité, les clauses d’entrée et de sortie (agrément, préemption, inaliénabilité, exclusion). C’est ce qui en fait la forme préférée des projets à plusieurs et des levées de fonds.
La SARL est plus encadrée par la loi : fonctionnement de la gérance, règles de majorité et procédure d’agrément des cessions de parts à des tiers sont largement fixés par le Code de commerce. Ce cadre rassure dans les structures familiales ou entre associés qui souhaitent des règles connues d’avance.
La fiscalité
Les deux sociétés relèvent par défaut de l’impôt sur les sociétés, avec une option temporaire possible pour l’impôt sur le revenu dans les premières années, sous conditions. L’EURL dont l’associé unique est une personne physique relève au contraire de l’impôt sur le revenu par défaut, avec option pour l’impôt sur les sociétés. Les dividendes versés au gérant majoritaire de SARL sont, au-delà d’une fraction du capital, soumis aux cotisations sociales : un point qui pèse dans l’arbitrage entre salaire et dividendes.
Quatre questions pour trancher
- Serez-vous seul ou à plusieurs ? À plusieurs, avec des profils différents, la SAS permet d’écrire des règles sur mesure.
- Envisagez-vous des investisseurs ? La SAS facilite l’entrée au capital et les actions de préférence.
- Quelle protection sociale voulez-vous ? Cotisations plus élevées et protection plus large en SAS ; cotisations réduites en SARL pour le gérant majoritaire.
- Votre activité est-elle réglementée ? Certaines professions imposent ou excluent une forme.
Ce qui ne change pas
Dans les deux cas, la création suit le même chemin : rédaction des statuts, dépôt du capital, publication d’une annonce légale, puis déclaration au guichet unique des formalités d’entreprises. Le greffe délivre ensuite l’extrait Kbis. Les erreurs les plus fréquentes tiennent moins au choix de la forme qu’à des statuts mal rédigés ou à un dossier incomplet.
Sources officielles
Les informations de cet article sont tirées des textes et pages officiels suivants, consultés à la date de rédaction :
- Structures juridiques : comparaison rapide (Bpifrance Création)
- Choisir votre statut juridique : créer une société (Urssaf)
- Fiscalité de la SAS (entreprendre.service-public.gouv.fr)
- Fiscalité de la SARL (entreprendre.service-public.gouv.fr)
- Code de commerce, articles L. 223-1 et suivants (SARL) et L. 227-1 et suivants (SAS)
Vous avez choisi votre forme ? Un formaliste indépendant prend en charge votre dossier, au prix définitif annoncé dès le départ : honoraires, frais de greffe et annonce légale compris, sans option cachée.