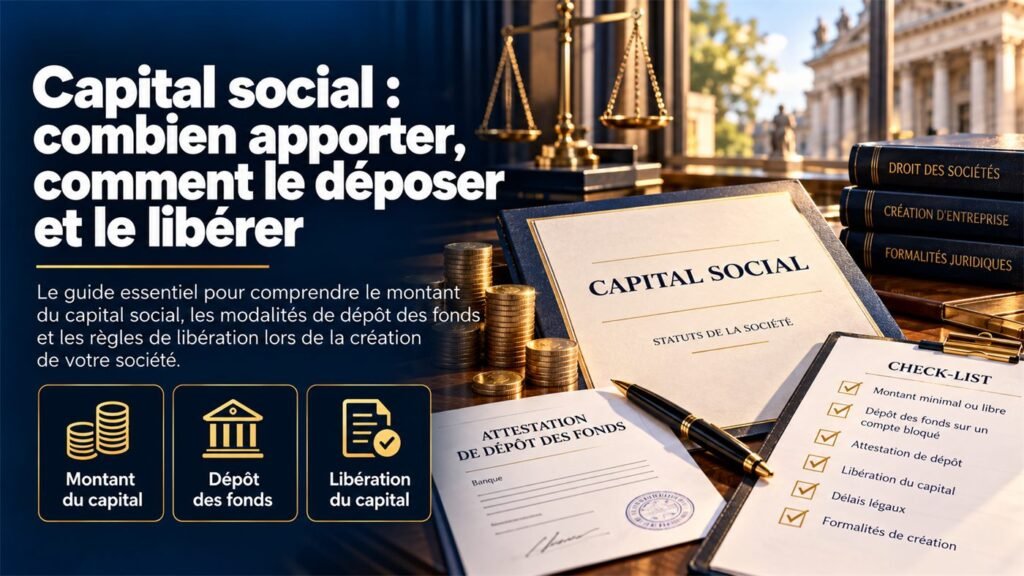
Le capital social est la somme des apports des associés au moment de la création. Il figure sur tous les documents de la société et constitue, pour les tiers, un premier indicateur de sa solidité. Aucun minimum n’est exigé en SAS ni en SARL, mais le montant se choisit avec méthode.
Combien apporter ?
Trois repères aident à fixer le montant :
- les besoins de démarrage : loyers, matériel, stocks et trésorerie des premiers mois, que le capital et les comptes courants d’associés doivent couvrir ;
- la crédibilité : un capital cohérent avec l’activité rassure les banques et les fournisseurs, notamment pour obtenir des délais de paiement ;
- les seuils juridiques : quand les capitaux propres deviennent inférieurs à la moitié du capital, la société doit régulariser sa situation dans un délai encadré. Un capital élevé sans fonds propres solides rapproche de ce seuil.
Apports en numéraire
Les sommes sont déposées, avant la signature des statuts, sur un compte bloqué ouvert au nom de la société en formation auprès d’une banque ou d’un notaire. Le dépositaire remet une attestation de dépôt des fonds, exigée pour l’immatriculation. Les fonds sont débloqués sur présentation du Kbis.
La libération partielle
La loi autorise à ne verser qu’une partie du capital à la constitution (une fraction minimale différente selon la forme), le solde devant être appelé dans les cinq ans. Attention : tant que le capital n’est pas intégralement libéré, la société perd certains avantages fiscaux, dont le taux réduit d’impôt sur les sociétés.
Apports en nature
Matériel, véhicule, fonds de commerce, brevet ou site internet peuvent être apportés. Leur valeur est évaluée par un commissaire aux apports, sauf dispense lorsque les seuils légaux le permettent et que les associés en décident à l’unanimité. La valorisation engage la responsabilité des associés pendant plusieurs années.
Apports en industrie
Un savoir-faire ou un travail futur peut être apporté en SAS et en SARL. Il n’entre pas dans le capital mais donne droit à des titres particuliers, avec une part dans les bénéfices et les décisions fixée par les statuts.
Capital fixe ou variable
Une clause de capital variable permet d’augmenter ou de réduire le capital entre un plancher et un plafond sans modification statutaire ni formalité au greffe. Elle est fréquente dans les projets appelés à accueillir des associés au fil du temps.
Sources officielles
Les informations de cet article sont tirées des textes et pages officiels suivants, consultés à la date de rédaction :
- Constituer et déposer le capital social d’une société (entreprendre.service-public.gouv.fr)
- Capitaux propres de la société (entreprendre.service-public.gouv.fr)
- Apports en société (Bpifrance Création)
- Code de commerce, articles L. 223-7 et L. 223-9 (SARL), L. 225-3 et L. 227-1 (SAS), L. 223-42 et L. 225-248 (capitaux propres inférieurs à la moitié du capital)
Votre capital est fixé ? Un formaliste indépendant prend en charge votre dossier, au prix définitif annoncé dès le départ : honoraires, frais de greffe et annonce légale compris, sans option cachée.