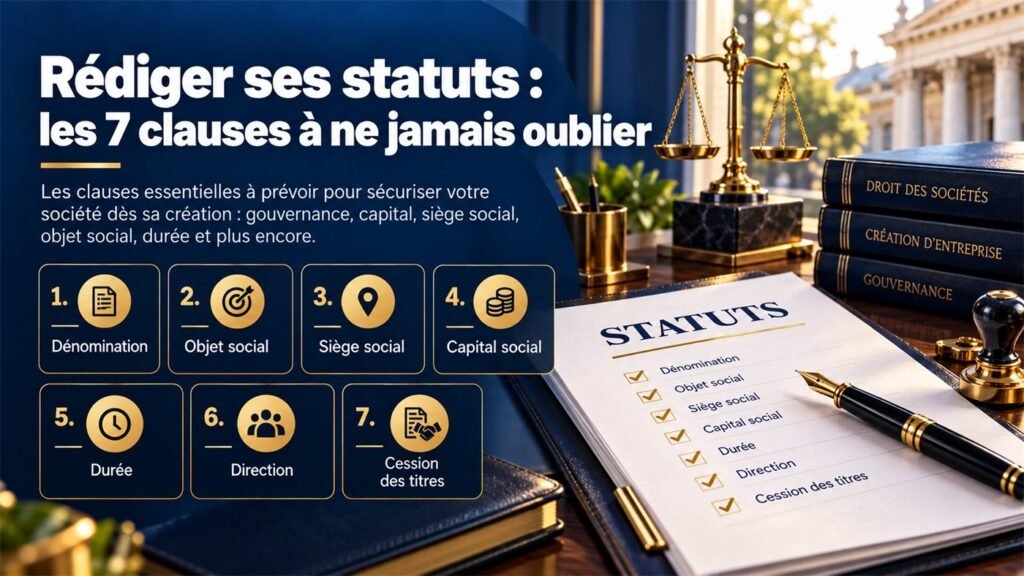
Les statuts organisent la vie de la société pour des années. Un modèle générique fonctionne tant que tout va bien ; il montre ses limites au premier désaccord, à la première cession ou au premier départ. Sept clauses méritent une rédaction sur mesure.
1. L’objet social
Il délimite l’activité que la société peut exercer. Trop étroit, il impose une modification statutaire dès que l’activité évolue ; trop vague, il peut être refusé par le greffe ou poser problème aux assureurs et aux banques. La bonne rédaction décrit l’activité principale, ses prolongements naturels et une formule d’ouverture.
2. La clause d’agrément
Elle soumet l’entrée d’un nouvel associé à l’accord des autres. En SARL, l’agrément des tiers est légal ; en SAS, tout dépend des statuts. Précisez qui décide, à quelle majorité, dans quel délai et ce qui se passe en cas de refus.
3. Les pouvoirs du dirigeant
Le dirigeant engage la société vis-à-vis des tiers. En interne, les statuts peuvent soumettre certains actes (emprunt au-delà d’un montant, caution, cession d’actif) à une autorisation préalable des associés. C’est la clause qui protège les minoritaires.
4. Les décisions collectives
Quelles décisions relèvent des associés, à quelle majorité, avec quel quorum, sous quelle forme (assemblée, consultation écrite, acte unanime, visioconférence) ? En SAS, la loi laisse presque tout ouvert : ne pas l’écrire, c’est se condamner à l’unanimité ou au blocage.
5. Les comptes courants d’associés
Les avances des associés à la société sont fréquentes. Prévoir leur rémunération, leurs conditions de remboursement et un éventuel blocage évite les demandes de remboursement au pire moment.
6. La sortie d’un associé
Préemption, exclusion, retrait, inaliénabilité temporaire, méthode de valorisation des titres : ces clauses organisent le départ d’un associé sans paralyser la société. C’est aussi là que se règle le sort d’un associé qui cesse d’exercer ses fonctions dans l’entreprise.
7. L’exercice social et l’affectation du résultat
La date de clôture, la durée du premier exercice et les règles de distribution (réserves, dividendes, report) doivent être cohérentes avec l’activité et le calendrier fiscal.
Statuts et pacte d’associés
Certaines règles trop personnelles ou confidentielles trouvent mieux leur place dans un pacte d’associés, non publié. Les deux documents doivent être cohérents : en cas de contradiction, ce sont les statuts qui s’imposent aux tiers.
Sources officielles
Les informations de cet article sont tirées des textes et pages officiels suivants, consultés à la date de rédaction :
- Création d’une société : rédaction et enregistrement des statuts (entreprendre.service-public.gouv.fr)
- Prise de décisions dans une SAS (entreprendre.service-public.gouv.fr)
- Les points de vigilance lors de la rédaction des statuts (Bpifrance Création)
- Code de commerce, articles L. 210-2 (mentions des statuts), L. 223-14 (agrément en SARL) et L. 227-13 à L. 227-19 (clauses statutaires de SAS)
- Code civil, articles 1832 et suivants (contrat de société)
Vos statuts sont prêts ? Un formaliste indépendant prend en charge votre dossier, au prix définitif annoncé dès le départ : honoraires, frais de greffe et annonce légale compris, sans option cachée.