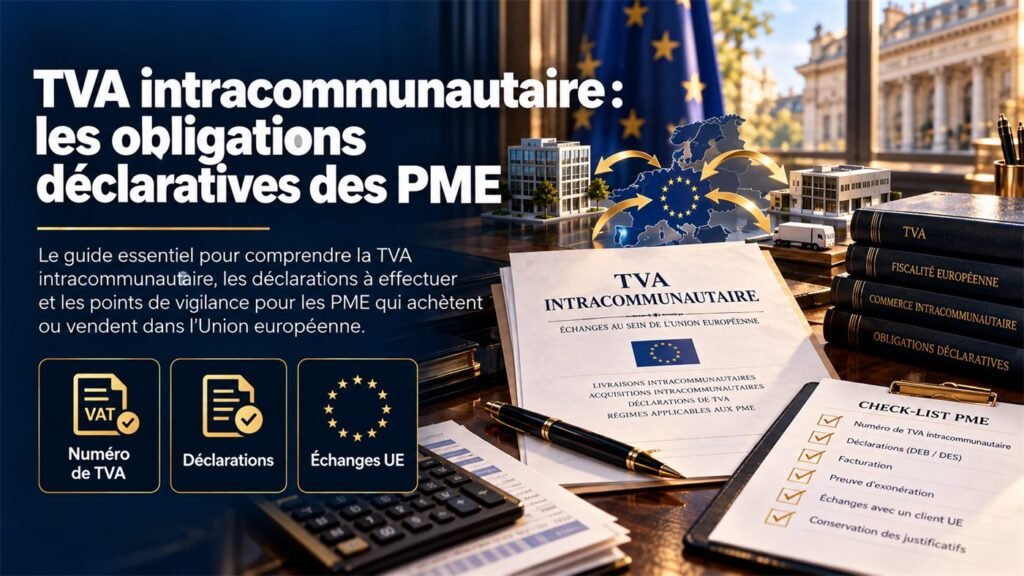
Vendre ou acheter dans un autre État membre de l’Union européenne fait entrer l’entreprise dans le régime de la TVA intracommunautaire. Les règles sont stables mais exigeantes : une mention oubliée sur une facture peut coûter la TVA elle-même.
Le numéro de TVA intracommunautaire
Attribué par le service des impôts des entreprises, il se compose du code pays, d’une clé et du numéro SIREN. Il doit figurer sur les factures adressées aux clients établis dans l’Union. Les entreprises en franchise en base de TVA doivent en demander un dès qu’elles réalisent des acquisitions ou des prestations intracommunautaires au-delà des seuils applicables.
Vérifier son partenaire
Avant d’exonérer une livraison, vérifiez la validité du numéro de TVA de votre client dans la base européenne d’échange d’informations et conservez la preuve de cette vérification. Un numéro invalide fait perdre le bénéfice de l’exonération.
Les ventes de biens
La livraison à un assujetti d’un autre État membre est exonérée de TVA française à trois conditions : client identifié à la TVA, biens expédiés hors de France (preuve du transport conservée) et opération déclarée dans l’état récapitulatif. La facture porte les deux numéros de TVA et la mention d’exonération.
Les achats de biens
Sur une acquisition intracommunautaire, l’acheteur français autoliquide : il déclare lui-même la TVA due et la déduit dans la même déclaration lorsqu’il y a droit. L’opération est neutre en trésorerie, mais l’oubli de la déclaration est sanctionné.
Les prestations de services
Entre assujettis, le lieu d’imposition est en principe celui du preneur : le prestataire français facture hors taxe avec la mention d’autoliquidation, le client étranger autoliquide chez lui. Certaines prestations (immeubles, événements, transport de passagers) suivent des règles particulières.
Les obligations déclaratives
- la déclaration de TVA habituelle, avec les lignes dédiées aux opérations intracommunautaires ;
- l’état récapitulatif des clients pour les livraisons de biens et les prestations de services intracommunautaires, transmis chaque mois en ligne ;
- l’enquête statistique sur les échanges de biens, sur demande de l’administration des douanes au-delà de certains volumes.
Les réflexes à prendre
Paramétrez votre logiciel de facturation pour les mentions intracommunautaires, archivez les preuves de transport et faites relire vos premières déclarations par votre expert-comptable. Les régularisations tardives coûtent toujours plus cher que la mise en place.
Sources officielles
Les informations de cet article sont tirées des textes et pages officiels suivants, consultés à la date de rédaction :
- Numéro de TVA intracommunautaire (entreprendre.service-public.gouv.fr)
- TVA applicable aux échanges de biens dans l’Union européenne (entreprendre.service-public.gouv.fr)
- TVA applicable aux échanges de prestations de services dans l’Union européenne (entreprendre.service-public.gouv.fr)
- Vérifier un numéro de TVA intracommunautaire, VIES (Commission européenne)
- L’état récapitulatif TVA (douane.gouv.fr)
- Achat / vente de biens (impots.gouv.fr)
- Code général des impôts, articles 256 bis, 258, 262 ter, 283 et 289 B
Besoin d’un accompagnement sur vos formalités ? Un formaliste indépendant prend en charge votre dossier, au prix définitif annoncé dès le départ : honoraires, frais de greffe et annonce légale compris, sans option cachée.