Le régime d’imposition des bénéfices détermine qui paie l’impôt, sur quelle base et à quel moment. Il se choisit à la création, parfois par simple effet de la forme juridique, et peut être modifié par option dans des conditions précises.
Le principe : l’impôt sur les sociétés
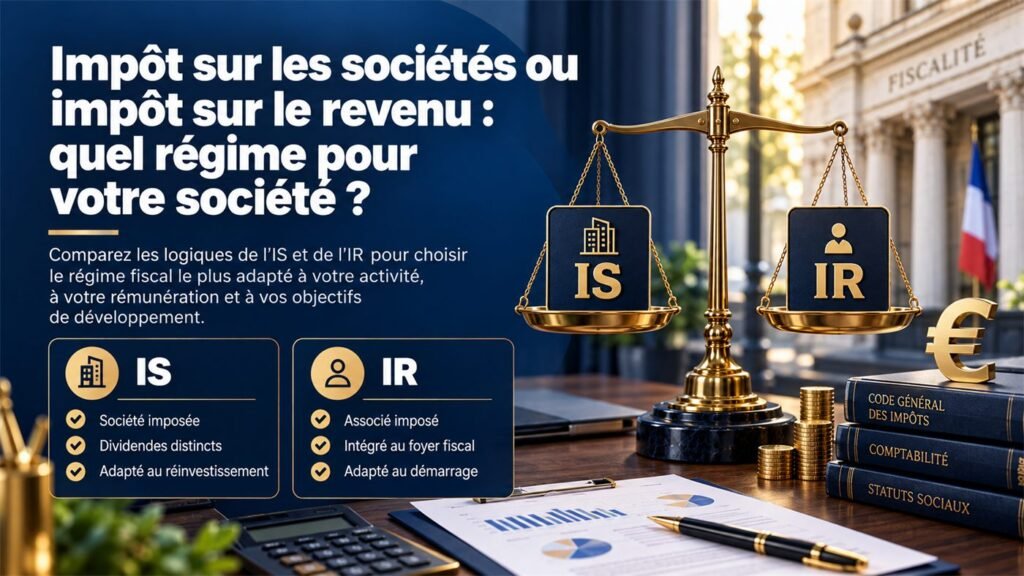
La SAS, la SASU et la SARL relèvent par défaut de l’impôt sur les sociétés (IS). La société paie l’impôt sur son bénéfice, avec un taux réduit sur une première fraction pour les petites entreprises sous conditions, puis le taux normal. Le dirigeant n’est imposé personnellement que sur ce qu’il perçoit : rémunération et dividendes.
L’exception : l’EURL et les sociétés de personnes
L’EURL dont l’associé unique est une personne physique, comme la SCI et les sociétés en nom collectif, relève par défaut de l’impôt sur le revenu (IR) : le bénéfice est imposé directement entre les mains des associés, qu’il soit distribué ou non. Ces sociétés peuvent opter pour l’IS ; l’option est révocable pendant quelques années puis devient définitive.
L’option temporaire pour l’IR
À l’inverse, une SAS ou une SARL de moins de cinq ans, non cotée, employant moins de cinquante salariés et détenue majoritairement par des personnes physiques peut opter pour l’IR pour une durée maximale de cinq exercices. L’intérêt : imputer les déficits des premières années sur le revenu global des associés. La SARL de famille bénéficie d’une option sans limite de durée.
Ce que le choix change
- Les déficits : à l’IS, ils restent dans la société et s’imputent sur ses bénéfices futurs ; à l’IR, ils réduisent l’impôt personnel des associés.
- La rémunération du dirigeant : déductible du résultat à l’IS, elle ne l’est pas à l’IR où le dirigeant est imposé sur sa quote-part de bénéfice.
- Les dividendes : à l’IS, ils supportent l’imposition personnelle après l’IS ; à l’IR, la notion n’a pas de sens fiscal, le bénéfice étant déjà imposé.
- La trésorerie : à l’IS, le bénéfice non distribué n’est pas imposé chez l’associé, ce qui facilite l’autofinancement.
Quand et comment opter
Les options s’exercent auprès du service des impôts des entreprises, dans les délais fixés par la loi : généralement dans les premiers mois de l’exercice au titre duquel l’option doit s’appliquer, ou à la création. Une option tardive n’est pas prise en compte. Le choix mérite une simulation sur un prévisionnel à trois ans, réalisée avec votre expert-comptable.
Sources officielles
Les informations de cet article sont tirées des textes et pages officiels suivants, consultés à la date de rédaction :
- Impôt sur les sociétés : taux, déclaration, paiement (entreprendre.service-public.gouv.fr)
- Passer de l’impôt sur les sociétés à l’imposition des associés (entreprendre.service-public.gouv.fr)
- Imposition des résultats (impots.gouv.fr)
- BOFiP : option pour l’impôt sur les sociétés (BOI-IS-CHAMP-40)
- BOFiP : SA, SAS et SARL ayant opté pour le régime des sociétés de personnes
- Code général des impôts, articles 8, 206, 219 et 239 bis AB
Vous créez votre société ? Un formaliste indépendant prend en charge votre dossier, au prix définitif annoncé dès le départ : honoraires, frais de greffe et annonce légale compris, sans option cachée.